「投資信託を始めたいけれど、種類が多すぎて何を選べばいいのか分からない」
「S&P500やオールカントリーが人気だけど、結局どちらがいいの?」
投資を始めようとすると、こうした疑問が出てくるのではないでしょうか。
私自身、投資を始めた頃は個別株などにも挑戦し、過去には累計で約100万円の損失を経験しました。
その後、投資信託を中心とした資産形成に切り替え、現在も積立投資を続けています。
最初に積み立てたのはS&P500に連動するインデックスファンドでした。
子どものジュニアNISAでも、S&P500や全世界株式(オールカントリー)を活用してきました。
そして現在は、インデックスファンドに加えて、分配金が出る投資信託にも積極的に投資しています。
なぜ、投資方針が変わったのか。
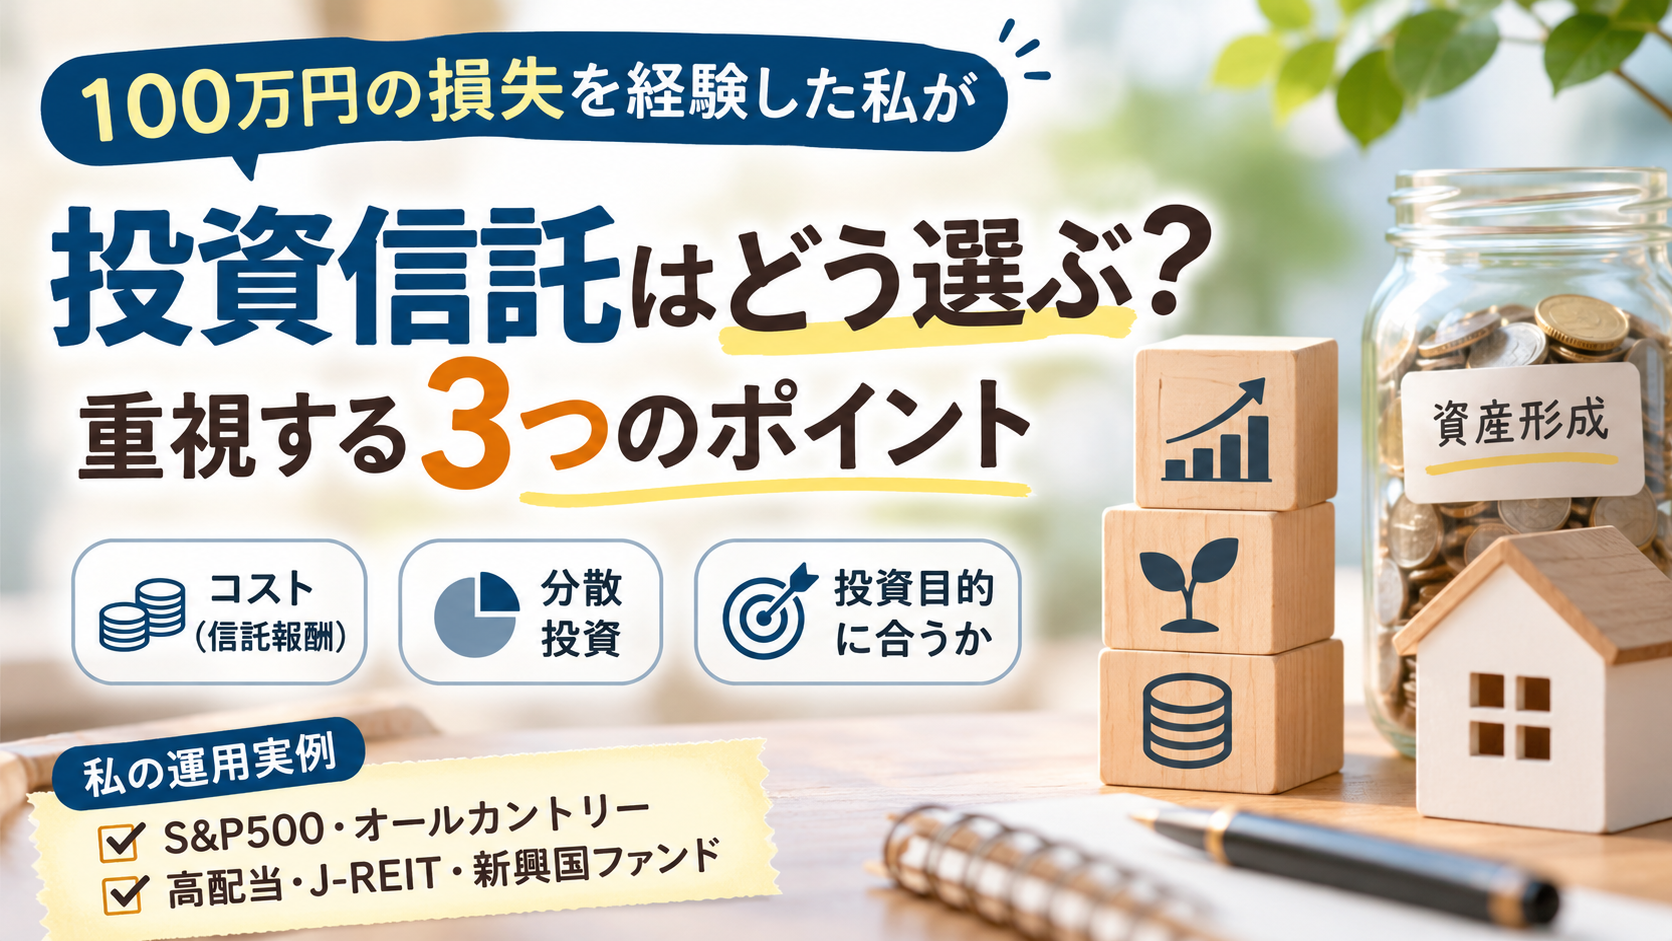
今回は、私が投資信託を選ぶときに重視している3つのポイントと、現在の運用方針について紹介します。
1.投資信託を選ぶ前に、何のために投資するのかを考える
最初は将来の資産を増やすことが目的だった
私が投資信託を始めた頃、最も重視していたのは長期的に資産を増やすことでした。
そこで選んだのが、米国の代表的な株価指数であるS&P500に連動するインデックスファンドです。
当時は楽天証券で、旧つみたてNISAを利用して毎月3万円の積立を始めました。
また、子どものジュニアNISAでは、S&P500と全世界株式のインデックスファンドを組み合わせて運用してきました。
インデックス投資の魅力は、特定の企業を一つずつ選ばなくても、幅広い企業にまとめて投資できることです。
短期的には大きく下落することもありますが、長い時間をかけて資産形成する方法として、自分には合っていると感じています。
将来のためだけでなく、今の生活も豊かにしたい
一方で、投資を続けるうちに、少しずつ考え方が変わってきました。
インデックスファンドは、基本的に長期保有して将来の資産を増やすことを目的としています。
しかし、資産が増えていても、売却しなければ普段の生活で使えるお金は増えません。
もちろん、必要なときに一部を売却して使う方法もあります。
ただ、私の場合は、資産を取り崩すこととは別に、定期的にお金を受け取れる仕組みにも魅力を感じるようになりました。
そこで現在は、分配金が出る投資信託にも積極的に投資しています。
目指しているのは、将来的に分配金を固定資産税や自動車税などの支払いに充てたり、家族旅行や外食などの楽しみに使ったりすることです。
今は受け取った分配金も再投資しているため、実際に生活費として使っているわけではありません。
それでも、分配金という形で受け取れる金額が少しずつ増えていくことは、投資を続ける楽しみの一つになっています。
将来の安心をつくる投資と、今の暮らしを豊かにするための投資。
私にとっては、どちらも大切な資産形成の目的です。
2.私が投資信託を選ぶときに重視する3つのポイント
① 信託報酬が高すぎないこと
投資信託を選ぶ際、まず確認するのが信託報酬などの運用コストです。
信託報酬は、投資信託を保有している間、継続的に負担する費用です。
例えば、100万円を運用している場合、信託報酬が年0.1%なら単純計算で年間約1,000円、年1%なら約10,000円に相当します。
実際の費用は日々の純資産額などによって変わりますが、長期投資ではこの差が積み重なります。
もちろん、信託報酬が安ければ必ず良い商品というわけではありません。
ただし、同じような投資対象の商品であれば、運用コストは比較する価値があると思います。
私は投資信託を細かく調べ尽くして購入するタイプではありません。
だからこそ、まずは仕組みが分かりやすく、コストが高すぎない商品を選ぶようにしています。
② 投資対象が分散されていること
次に重視しているのが分散投資です。
個別株では、特定の企業の業績や株価によって資産が大きく変動することがあります。
一方、投資信託では、一つの商品を購入するだけで複数の企業や資産に投資できるものがあります。
例えば、S&P500に連動するファンドなら、米国の代表的な約500社に分散投資できます。
全世界株式のファンドなら、日本や米国、新興国など、世界各国の企業に投資できます。
ただし、どちらも株式を中心とする商品であるため、世界的な株価下落の影響を受けることはあります。
また、S&P500と全世界株式を両方保有していても、米国株式への投資が重複する点には注意が必要です。
私は一つの企業や地域だけに大きく依存するよりも、複数の投資先に分散されている商品を選びたいと考えています。
③ 分配金とファンドの規模を確認すること
現在、私が積み立てている分配型の投資信託では、分配金利回りも重視しています。
目安として考えているのは、年間4%以上、できれば5%以上の分配金利回りです。
ただし、ここで注意したいことがあります。
分配金利回りが高いからといって、運用成績が良いとは限りません。
投資信託の分配金は、運用益だけでなく、元本の一部を払い戻す形になる場合もあります。
また、分配金が支払われると、その分だけ基準価額が下がる仕組みです。
そのため、分配金だけを見るのではなく、基準価額の変動も含めたトータルリターンを確認することが大切です。
私は分配金利回りに加え、純資産総額も確認するようにしています。
現在保有している投資信託は、購入時に純資産総額100億円以上を一つの目安として選んできました。
もちろん、100億円以上なら必ず安心というわけではありません。
ファンドの運用方針や資金の流出入、繰上償還の条件なども重要です。
それでも、長期保有するうえで、ある程度の規模があることは確認したいポイントだと思っています。
3.初心者なら、まず全世界株式を検討したい
オールカントリーをおすすめする理由
これから投資信託を始める人に一つ紹介するとしたら、私は全世界株式に投資するインデックスファンドを候補に挙げます。
代表的な商品が、いわゆる「オールカントリー」です。
全世界株式の魅力は、世界各国の企業に幅広く投資できることです。
現在は米国株式の比率が高いものの、指数の構成は市場の変化に応じて見直されます。
つまり、将来どの国が成長するかを自分で予想し続けなくても、世界の株式市場全体に投資する仕組みを利用できます。
ただし、世界各国に投資しているからといって、値下がりしないわけではありません。
また、株式100%のファンドであれば、債券や預金を組み合わせた運用よりも大きく変動する可能性があります。
S&P500も魅力的な選択肢
一方、S&P500に連動するファンドも、長期投資の有力な選択肢だと思います。
私自身、最初に選んだのはS&P500でした。
米国企業の成長に期待したい人にとっては、分かりやすい投資先です。
ただし、投資対象は米国株式に集中します。
全世界株式とS&P500のどちらが将来高いリターンを得られるかは、現時点では分かりません。
そのため、どちらが絶対に正解というよりも、自分が納得して長く保有できる商品を選ぶことが大切だと思います。
4.現在は4種類の分配型ファンドを積み立てている
現在、私が分配金を目的として積み立てているのは、主に次の4種類です。
| 投資対象 | 保有しているファンド |
|---|---|
| 日本の高配当株式 | SBI日本高配当株式(分配)ファンド |
| 米国の高配当株式 | SBI・S・米国高配当株式ファンド |
| 国内不動産投資信託 | SBI J-REITファンド |
| 新興国・フロンティア市場 | SBIネクスト・フロンティアファンド |
それぞれ異なる市場や資産に投資することで、一つの投資対象だけに集中しないようにしています。
ただし、複数のファンドに分けていても、株式市場の下落や金利の変動など、共通するリスクの影響を受けることはあります。
また、分配金が出るファンドだからといって、必ず安定した収入が得られるわけではありません。
分配金が減額されたり、支払われなくなったりする可能性もあります。
分配金は、今は使わずに再投資している
現在は、受け取った分配金を基本的に再投資しています。
分配金を受け取ることで、少しずつ積み上がっている実感を得られるのが、自分にとっての楽しみです。
ただし、分配金を再投資すること自体が、無分配型の投資信託より有利になるわけではありません。
課税口座では普通分配金に税金がかかる場合があり、再投資の効率が下がることもあります。
そのため、資産を最大限効率よく増やすことだけを考えるなら、分配金を出さずにファンド内部で再投資する商品にもメリットがあります。
それでも私が分配型ファンドを選んでいるのは、将来的に分配金を生活の楽しみに使いたいという目的があるからです。
今は再投資を続け、将来は固定資産税や自動車税、家族旅行や外食などに活用できるようになればと考えています。
5.大きく下落しても、基本は積立を続ける
下落は長期投資で避けられない
投資信託を長く保有していれば、大きく値下がりする場面もあります。
私自身、過去に投資で損失を経験しているからこそ、短期的な値動きだけで判断しないことを意識しています。
現在の基本方針は、下落しても積立を継続することです。
また、余裕資金があり、事前に考えていた買い増し条件に合えば、追加購入も検討します。
ただし、値下がりしたからといって、必ず買い増すわけではありません。
商品の運用方針や投資環境、自分の資産状況を確認したうえで判断するようにしています。
積立を続けるには、リスク許容度が大切
私が特に大切だと思っているのが、リスク許容度です。
例えば、金融資産が100万円しかない人が、そのすべてを株式投資に回したとします。
仮に50%下落すれば、資産は50万円になります。
生活に必要なお金まで投資していた場合、精神的にも大きな負担になるでしょう。
一方、金融資産が1,000万円あり、そのうち100万円だけを投資している場合はどうでしょうか。
仮に投資部分が50%下落しても、ほかの900万円が変動しなければ、金融資産全体は950万円です。
同じ50%の下落でも、資産全体への影響は大きく異なります。
もちろん、実際のリスク許容度は資産額だけで決まるものではありません。
収入の安定性や家族構成、年齢、将来必要になるお金などによっても変わります。
ただ、投資の下落が気になって日常生活に影響するようなら、投資金額や資産配分が自分に合っていない可能性があります。
投資は、長く続けられる金額で行うことが大切です。
6.投資信託は、無理なく続けられる商品を選ぶ
投資信託には、株式、債券、不動産、金など、さまざまな投資対象があります。
私自身、以前はゴールドにも積立投資をしていました。
現在は資金配分の都合で積立を一時的に停止していますが、今後の状況によっては再開を検討したいと思っています。
ただし、投資対象を増やせば必ず良い結果になるわけではありません。
大切なのは、それぞれの商品の役割を理解することです。
将来の資産を増やしたいのか。
定期的な分配金を受け取りたいのか。
あるいは、資産全体の値動きを抑えたいのか。
目的によって、選ぶべき商品も変わります。
そして、どれだけ魅力的な商品でも、自分のリスク許容度を超えて投資してしまえば、長く続けることが難しくなります。
私が投資信託を選ぶうえで重視しているのは、コスト、分散、そして自分の目的に合っているかということです。
人気の商品や直近の運用成績だけで判断せず、無理なく保有し続けられるものを選びたいと考えています。
まとめ|投資信託選びに、たった一つの正解はない
私が投資信託を選ぶときに重視しているのは、次の3つです。
- 信託報酬などのコストが高すぎないこと
- 投資対象が分散されていること
- 自分の投資目的に合っていること
最初はS&P500を中心としたインデックス投資から始めました。
そして現在は、将来の資産形成だけでなく、分配金を通じて今の生活も豊かにしたいと考えています。
そのため、インデックスファンドに加え、日本株や米国株、J-REIT、新興国などの分配型ファンドも活用しています。
ただし、分配金が出る商品が、必ずしも資産形成に有利というわけではありません。
大切なのは、自分が何のために投資するのかを明確にすることです。
そして、下落したときにも無理なく積立を続けられる金額にすること。
投資は短期間で結果を出すものではなく、長い時間をかけて資産を育てていくものだと考えています。
将来の安心をつくりながら、今の暮らしも少しずつ豊かにしていく。
そんな資産形成を、これからも続けていきたいと思います。
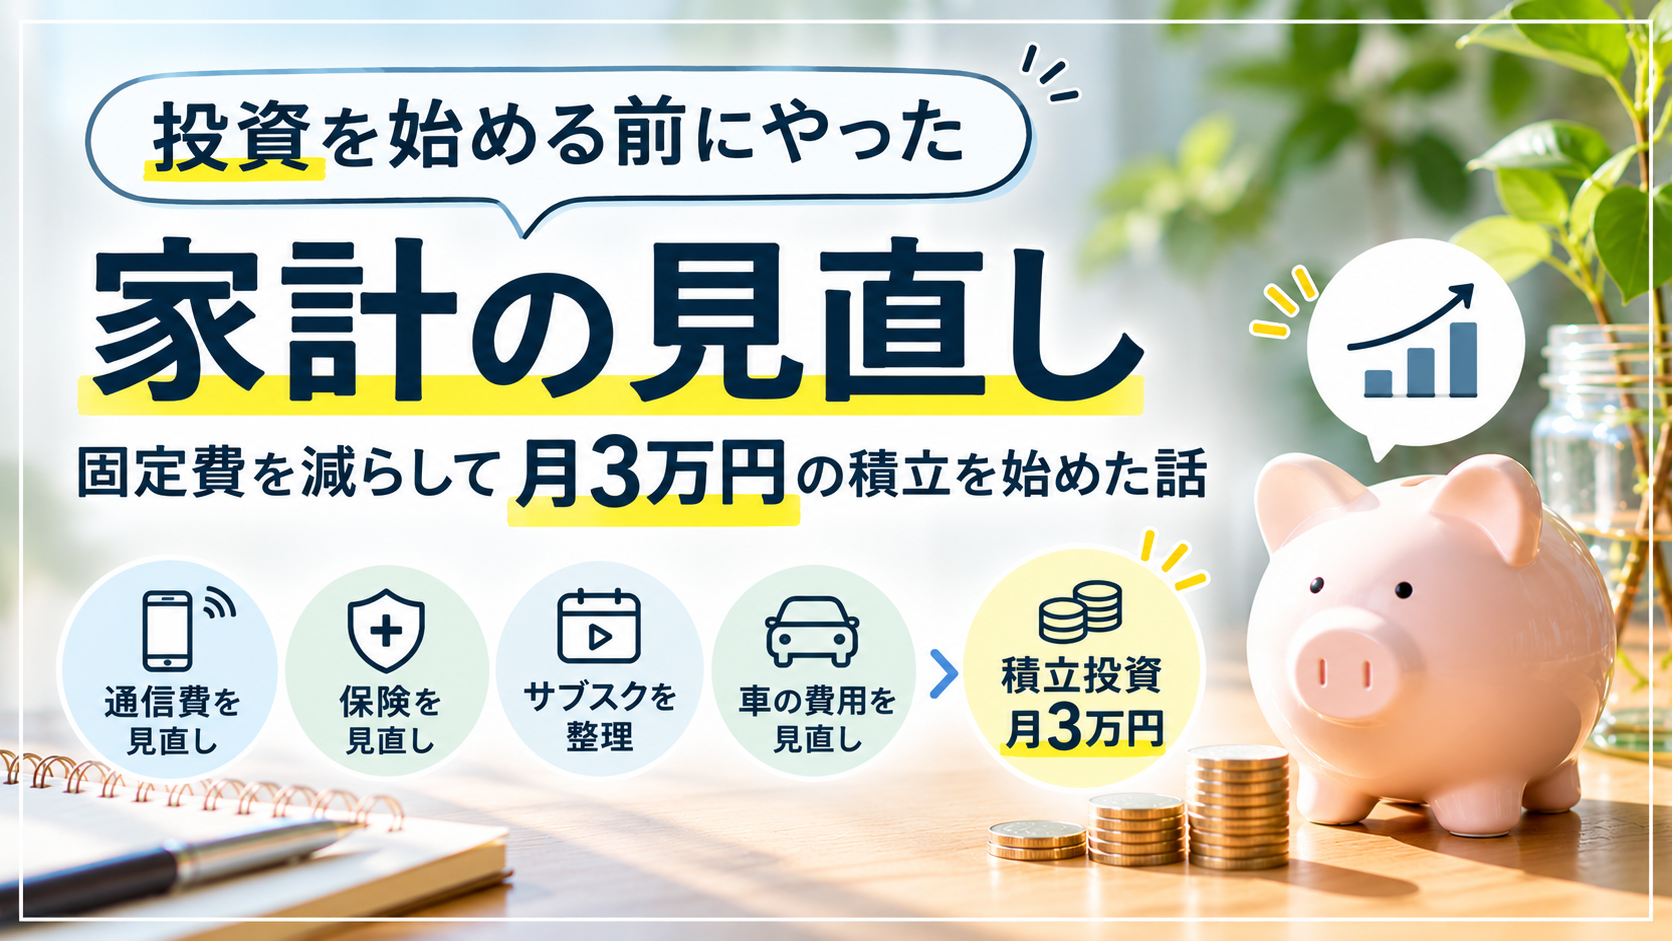
投資を始めるための資金をどのようにつくったのかについては、こちらの記事で紹介しています。
▶ 投資を始める前にやった家計の見直し|固定費を減らして月3万円の積立を始めた話
また、過去に投資で約100万円の損失を経験した話については、こちらの記事で紹介しています。
昨日の自分より、一歩前へ。
コメント