「投資を始めたいけれど、毎月いくら投資に回せるのか分からない」
「貯金もしたいけれど、なかなかお金が残らない」
そんな悩みを持っている人も多いのではないでしょうか。
私が資産形成を始めたのは、子どもが生まれた頃でした。
当時は将来の教育費や生活費を考えるようになり、少しずつでも資産を増やしていきたいと思っていました。
投資を始めるきっかけの一つは、楽天証券のクレジットカード決済でポイントが貯まるという話を聞いたことです。
せっかく始めるなら、当時のつみたてNISAの非課税枠もできるだけ活用したい。そう考え、投資を始めた当初から毎月3万円を積み立てることにしました。
ただ、毎月3万円を無理なく積み立てるには、家計の見直しも必要でした。
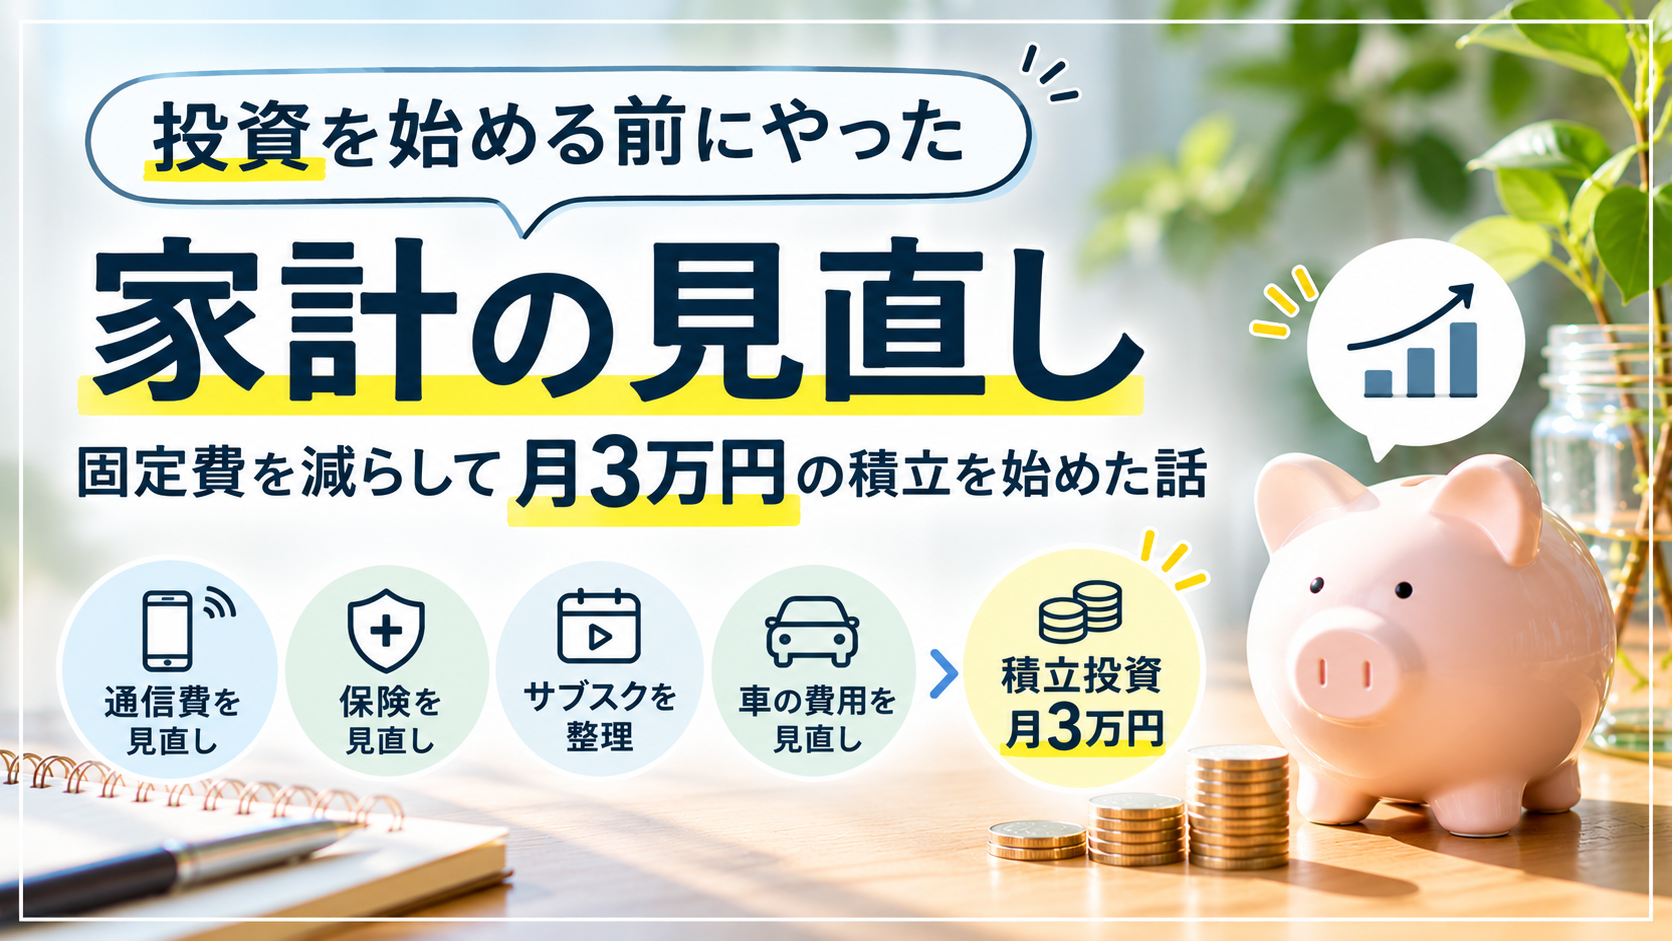
そこで取り組んだのが、現状把握、固定費の削減、そして貯蓄と投資の仕組みづくりです。
今回は、私が実際に行った家計の見直しと、投資資金をつくるために大切だと感じたことを紹介します。
1.投資を始める前に、家計の現状を把握した
投資可能額を知ることが最初の一歩
投資を始めるとき、最初に気になるのは「何を買えばいいのか」ということかもしれません。
でも、私が大切だと思うのは、その前に自分の家計を把握することです。
毎月の収入はいくらで、生活費にいくら使っているのか。
そして、無理なく貯蓄や投資に回せるお金がどれくらいあるのか。
これが分からないまま積立額を決めてしまうと、生活費が足りなくなったときに投資を取り崩すことになるかもしれません。
私の場合は、Excelやスプレッドシートで収入と支出を整理していました。
通信費や保険料、住宅費、車の維持費など、毎月かかる支出を確認し、見直せる部分がないか考えました。
現状把握 → 不要な支出の削減・契約の変更 → 貯蓄と投資の仕組みづくり。
この流れが、今でも家計管理の基本になっています。
完璧に節約してから投資する必要はない
ただし、家計の見直しが終わるまで投資を始めてはいけないとは思っていません。
月1,000円でも5,000円でも、生活に無理のない範囲で投資を始めることには意味があります。
実際に投資を経験することで、お金の使い方や将来の資産について考えるきっかけにもなるからです。
大切なのは、生活費や近いうちに使うお金まで投資に回さないこと。
自分の投資可能額を把握し、その範囲で少しずつ始めるのがよいと思います。
2.私が固定費の見直しを優先した理由
一度見直せば、効果が続く
家計を見直すうえで、私が優先したのは固定費でした。
食費や娯楽費を毎月我慢するよりも、通信費や保険料などを見直した方が、長期的に効果が続きやすいからです。
例えば、毎月3,000円の固定費を削減できれば、年間では36,000円になります。
これを5年間続ければ18万円。
一度の見直しが、その後も家計に影響し続けます。
私自身、通信費や保険料の見直しによって、毎月の支出を大きく減らすことができました。
スマホ料金を月5,000円以上から約2,000円に
当時は大手キャリアを利用しており、スマホ料金は月5,000円以上かかっていました。
そこで、格安SIMへの乗り換えを検討しました。
乗り換え後は、月2,000円程度まで料金を抑えられたと記憶しています。
仮に月5,000円から2,000円に下がったとすると、毎月3,000円、年間36,000円の節約です。
もちろん、通信品質や利用するデータ容量なども考慮する必要があります。
ただ、私の場合は、料金を見直すことで固定費を減らすことができました。
3.最も大きかったのは、月35,000円の保険の見直し
貯蓄も兼ねた米ドル建て終身保険に加入していた
家計の見直しで特に大きかったのが、保険料です。
当時、私はFPから提案された米ドル建ての終身保険に加入していました。
保険料は月35,000円程度。
死亡保障だけでなく、将来のための貯蓄も兼ねた商品として提案されたものでした。
ただ、契約内容を改めて確認すると、気になる点がありました。
一つは、契約してから間もない時期に解約すると、解約返戻金が払込保険料を大きく下回る可能性があること。
もう一つは、米ドル建てのため、円換算した受取額が為替相場の影響を受けることです。
長期間保有することを前提とした商品であり、必要になったときに自由に引き出せる預金とは性質が違います。
また、毎月35,000円という負担も、当時の家計にとっては決して小さくありませんでした。
掛け捨て保険に変更し、月約32,000円の負担を減らした
最終的に私は、米ドル建て終身保険を解約し、月3,000円程度の掛け捨て保険へ変更しました。
保険料だけで比較すると、毎月約32,000円の削減です。
年間にすると約384,000円。
この見直しによって、投資に回せるお金を増やすことができました。
もちろん、掛け捨て保険と終身保険では、保障期間や保障内容、貯蓄機能などが異なります。
そのため、単純に保険料が安い方が優れているというわけではありません。
また、実際に解約する場合は、解約返戻金や保障の不足がないか確認する必要があります。
私の場合は、保障は保障として確保し、資産形成は投資信託で行う方が、自分の考え方に合っていました。
今振り返ると、為替の面では違う結果もあったかもしれない
当時の為替相場は、1ドル120円台だったと記憶しています。
その後の円安を考えると、保険を持ち続けていれば、円換算の資産価値という面では有利に働いた可能性もあります。
ただし、実際の損益は保険商品の設計や解約時期、払込保険料、解約返戻金などによって異なります。
円安になったからといって、必ず利益が出ていたとは限りません。
それでも、当時の私にとっては毎月の保険料負担を減らし、資産形成に使えるお金を増やすことに意味がありました。
結果だけで判断するのではなく、そのときの家計や目的に合った選択ができたか。
私はそこが大切だと思っています。
4.その他の支出も見直し、家計全体を整えた
通信費と保険料以外にも、サブスクや娯楽費、車関連の費用、住宅費、外食費などを見直しました。
ただし、何でも削ればよいとは考えていません。
家族との外食や旅行、日々の楽しみも大切なお金の使い道です。
無理に生活の満足度を下げてまで節約を続けると、何のためにお金を貯めているのか分からなくなってしまいます。
そのため、まずは利用頻度の低いサービスや、契約を変更しても大きな不便が生じないものから見直しました。
必要なものは残し、不要なものを減らす。
そして、同じようなサービスを利用できるのであれば、他社への乗り換えも検討する。
節約の目的は、我慢することではなく、お金の使い方を最適化すること。
これが、家計を見直すうえで意識していたことです。
5.月3万円の積立投資を続ける仕組みをつくった
きっかけは楽天証券のクレカ積立だった
私が投資を始めた頃は、楽天証券のクレジットカード決済によるポイント獲得がお得だと聞き、興味を持ちました。
また、当時のつみたてNISAは年間40万円までの非課税投資枠がありました。
せっかく投資を始めるなら、その枠をできるだけ活用したい。
そう考え、毎月3万円の積立を設定しました。
月3万円なら年間36万円。
当時のつみたてNISAの年間40万円という上限に近い金額を、無理のない範囲で積み立てることができました。
なお、現在の新NISAは制度が異なり、当時の年間40万円という上限は旧制度のものです。
保険の見直しが積立資金の確保につながった
月3万円を積み立てると、年間では36万円になります。
当時、保険料の見直しだけでも月約32,000円の負担を減らすことができました。
もちろん、保険の変更によって生まれたお金が、そのまますべて投資に回ったわけではありません。
ただ、固定費を大きく減らせたことが、毎月3万円の積立を続けるうえで大きな助けになったのは確かです。
また、給料からの先取り貯蓄やボーナスの貯蓄も取り入れ、余ったお金や支出を減らせた分を資産形成に回していました。
一度積立設定をしておけば、毎月自分で購入する必要はありません。
こうした仕組みをつくることで、投資を日常生活の一部として続けやすくなりました。
6.家計管理で大切なのは、投資を続けられる状態をつくること
資産形成を始めてから、私自身もさまざまな経験をしてきました。
その中で感じるのは、投資で何を買うかと同じくらい、家計を安定させることが大切だということです。
毎月の支出を把握できていれば、無理のない積立額を設定できます。
固定費を減らせれば、生活の満足度を大きく下げずに投資資金を確保できるかもしれません。
そして、先取り貯蓄や積立設定を活用すれば、毎月の判断に頼らず資産形成を続けやすくなります。
もちろん、家計の状況は時間とともに変わります。
子どもの成長や働き方の変化、物価の上昇などによって、必要な生活費も変わっていくでしょう。
そのため、一度決めた積立額を無理に守り続ける必要はありません。
生活に負担が生じるなら減額し、余裕ができたら増額する。
投資を続けるために必要なのは、無理をすることではなく、続けられる仕組みをつくること。
私はそう考えています。
まとめ|投資資金をつくる第一歩は、家計を知ること
私が資産形成を始めた頃、毎月の積立額は3万円でした。
その資金を確保するために、まず家計の現状を把握し、通信費や保険料などの固定費を見直しました。
特に、月35,000円程度だった米ドル建て終身保険を見直し、月3,000円程度の掛け捨て保険に変更したことは、家計にとって大きな変化でした。
そして、楽天証券での積立設定や先取り貯蓄を活用し、資産形成を続ける仕組みをつくりました。
ただし、投資を始めるために、必ず月3万円を用意する必要はありません。
まずは家計の現状を把握し、毎月いくらなら無理なく投資できるのかを知ること。
そして、必要のない支出を減らし、自分に合った金額で積立を始めること。
その積み重ねが、将来の資産形成につながっていくのだと思います。
お金を貯めることも、投資で増やすことも、人生の選択肢を広げるための手段です。
まずは、自分の家計を知るところから始めてみてはいかがでしょうか。
生活費の約6か月分にあたる180万円を生活防衛資金として確保し、その後、一部を投資に回すようになった経験については、こちらの記事で紹介しています。
▶ 生活防衛資金はいくら必要?180万円を貯めた私が投資に回すようになった理由
また、資産形成によって人生の選択肢が広がるという考え方については、こちらの記事でも紹介しています。
▶ お金の余裕は心の余裕につながる|資産形成で人生の選択肢を増やす考え方
昨日の自分より、一歩前へ。
コメント