毎月の家計はそれなりに管理できている。
それなのに突然、
「今月、結構お金使ったな……」
となることがあります。
固定資産税。
車の修理。
旅行。
子どもの習い事や道具代。
毎月必ず同じ金額がかかるわけではないけれど、生活していればいつかは発生する支出です。
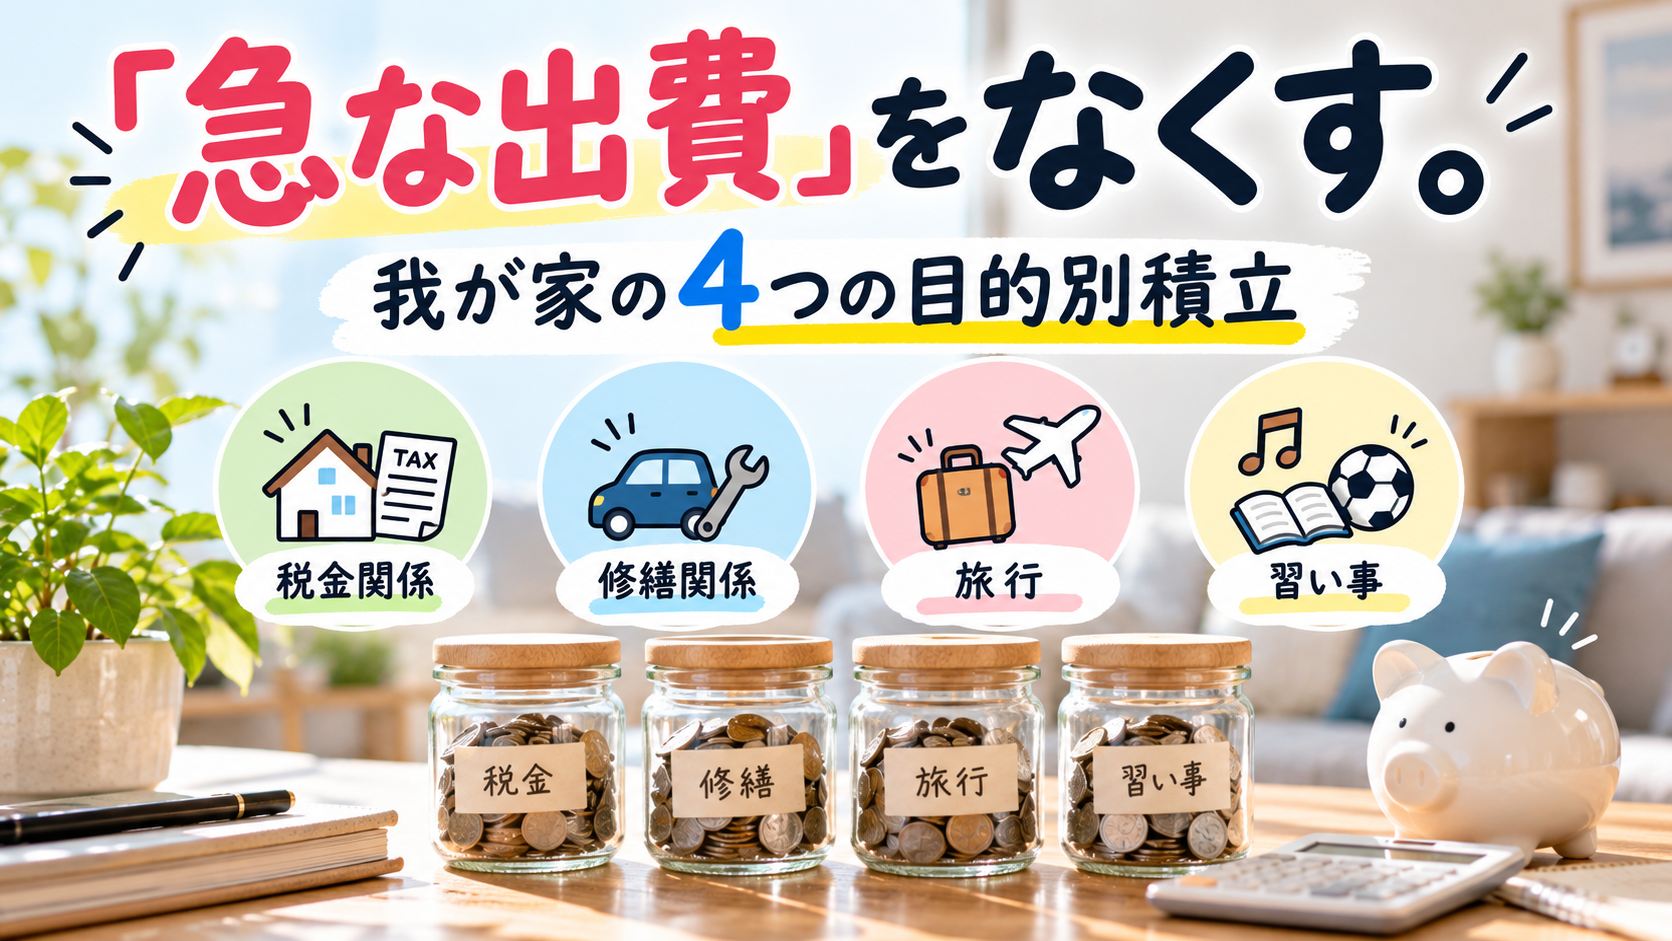
我が家では、こうした支出で毎月の家計が大きく変動しないように、4つの目的に分けて毎月先取りで積み立てています。
今回は、我が家が実際にやっている「目的別積立」について紹介します。
我が家では4つの目的に分けて積み立てている
現在、積み立てているのはこの4つです。
| 目的 | 1人あたり | 夫婦合計 |
|---|---|---|
| 税金関係 | 5,000円 | 10,000円 |
| 修繕関係 | 5,000円 | 10,000円 |
| 旅行 | 5,000円 | 10,000円 |
| 習い事 | 5,000円 | 10,000円 |
| 合計 | 20,000円 | 40,000円 |
夫婦それぞれ毎月2万円。
合わせて月4万円を給料日に先取りしています。
年間で考えると48万円です。
48万円というと結構大きな金額に見えます。
でも、これは普通の貯金とは少し違います。
私の中では、
「これから使うことが分かっているお金を、先に小分けして払っている」
という感覚に近いです。
固定資産税は「突然の出費」ではない
例えば、持ち家なら固定資産税があります。
支払うこと自体は分かっています。
それでも、実際に納付するタイミングでまとまった金額を見ると、
「結構大きいな……」
と感じます。
でも、本来これは突然発生した出費ではありません。
来ることが分かっていた出費です。
だったら、支払い時期になってから家計からまとめて出すのではなく、毎月少しずつ準備しておけばいい。
我が家では税金関係として、夫婦合わせて毎月1万円を積み立てています。
これだけでも、固定資産税を支払う時の精神的な負担がかなり違います。
車や家の修繕費は「いつ来るか分からない」
一方、少し厄介なのが修繕費です。
家や車を持っていると、いつ何が起きるか分かりません。
我が家でも、
車がパンクした。
擦ってしまった。
修理が必要になった。
といったことが実際にありました。
こういう支出は予測が難しい。
でも、
「何年も何も起こらない」と考える方が不自然です。
いつか何かしら修理が必要になる。
だったら、その「いつか」のために毎月準備しておく。
実際に車の修理が必要になった時、
修繕用のお金があるだけでも気持ちがかなり楽でした。
もちろん修理代が安くなるわけではありません。
でも、
「今月の生活費から数万円出さないと……」
ではなく、
「修繕用に貯めていたお金を使おう」
と考えられます。
目的別積立は、お金だけでなく精神的な負担も分散してくれると感じています。
旅行は「気持ちよく使う」ために積み立てる
旅行については、前回の記事でも書きました。
我が家では夫婦それぞれ5,000円ずつ、毎月1万円を旅行用に積み立てています。
家族で旅行すると、思っている以上にお金がかかります。
以前行った沖縄旅行でも、2泊3日で20〜30万円ほどかかりました。
これを普段の貯金から突然出すと、
「楽しかったけど、結構お金使ったな……」
という感覚が残ります。
でも、
旅行するために貯めていたお金なら、気持ちよく使える。
同じ20万円でも、私にとっては全然違います。
習い事も普段の生活費から切り離す
そして4つ目が、子どもの習い事です。
習い事は基本的に毎月発生する支出です。
さらに月謝だけではなく、
道具を買ったり、
必要なものを用意したり、
何かと追加でお金がかかることもあります。
もちろん、その都度生活費から払うこともできます。
ただ、そうすると月によって普段の支出が膨らみます。
そこで我が家では、習い事についても最初から積立項目の一つにしています。
私が目的別積立をしている理由の一つが、
日々の生活費をなるべく一定にしたいからです。
毎月の生活費とは別にしておけば、
「今月は習い事の支払いが多かったから家計が苦しい」
という感覚も減らせます。
目的別積立は「貯金」ではない
ここは結構大事だと思っています。
例えば、目的別積立で50万円貯まっていたとしても、私はそれを単純に、
「貯金が50万円増えた」
とは考えていません。
なぜなら、
将来使う予定のお金だからです。
税金に使う。
修繕に使う。
旅行に使う。
習い事に使う。
言ってみれば、
未来の支出を先払いしているようなもの。
この考え方にしてから、大きな支払いに対する抵抗感がかなり減りました。
今は現金。将来的にはもっと自動化したい
現在、この4つの目的別積立については現金で管理しています。
ただ、これはまだ改善したい部分です。
個人で行っている先取り貯金については、すでに口座を使って自動化しています。
なので目的別積立についても、将来的には、
給料が入る。
↓
自動的に積立分を移す。
↓
それぞれの目的に振り分ける。
という状態にしたいと思っています。
お金の管理は、
意志の強さより、仕組みにしてしまった方が続きやすい。
これは投資でも貯金でも同じだと思っています。
先取りして、残ったお金で生活する
目的別積立を始めると、
「毎月4万円も先に取ったら、使えるお金が減る」
とも考えられます。
実際、その通りです。
でも私はむしろ、それでいいと思っています。
給料が入って、
生活して、
余ったら貯める。
ではなく、
必要なお金を先に確保して、残ったお金で生活する。
そうすると、自然と普段使えるお金の範囲も決まります。
家計管理でも資産形成でも、
「余ったらやろう」
は意外と難しいものです。
だから最初に分けてしまう。
シンプルですが、我が家ではこの方法が合っています。
まとめ|「急な出費」をできるだけなくしておく
家や車を持っていれば、修理することがあります。
持ち家なら固定資産税もあります。
子どもがいれば教育費もかかります。
家族で旅行もしたい。
これらをすべて、
「その時になったら考えよう」
にしてしまうと、大きな支払いが来るたびに家計が揺れます。
でも、支払う可能性があると分かっているなら、先に少しずつ準備できます。
我が家の目的別積立は、
お金を増やすためのものではありません。
未来に発生する支出を、小さく分けて今から準備する仕組みです。
そうすることで、
固定資産税が来ても、
車を修理することになっても、
旅行へ行っても、
「今月こんなにお金がなくなった……」
という感覚を少し減らせます。
そして何より、
使うべき時に、気持ちよくお金を使える。
これが、目的別積立を続けていて一番良かったことかもしれません。
関連記事
目的別積立の中でも、私が特に大切にしているのが「家族旅行のためのお金」です。
将来に備えることも大切ですが、子どもたちが小さい今だからこそ、家族で経験できることにもお金を使いたいと考えています。
コメント